Een liquiditeitsprognose maak je door per week of per maand op te schrijven hoeveel geld er naar verwachting binnenkomt en uitgaat, en wat dat betekent voor je banksaldo. Je begint met je huidige saldo, telt de verwachte ontvangsten op, trekt de verwachte uitgaven af en ziet zo per periode wat er overblijft. Daarmee zie je ruim op tijd wanneer het krap wordt, zodat je kunt bijsturen voordat je in de problemen komt.
Waarom is een liquiditeitsprognose iets anders dan een begroting?
Een begroting gaat over omzet, kosten en winst. Een liquiditeitsprognose gaat over het moment waarop geld daadwerkelijk op je rekening staat of eraf gaat. Dat verschil is groter dan het lijkt. Je kunt in een maand prima winst maken op papier, terwijl je klanten pas over zestig dagen betalen en jij je leveranciers deze week al moet voldoen.
Juist daarom komen gezonde, winstgevende bedrijven soms toch in de knel. De winst is er wel, maar het geld nog niet. Wikipedia legt het begrip liquiditeit helder uit: het gaat om je vermogen om op elk moment aan je betalingsverplichtingen te voldoen. Een prognose maakt dat vermogen zichtbaar.
Welke gegevens heb je nodig om te beginnen?
Je hoeft geen financieel specialist te zijn om een bruikbare prognose op te zetten. Met de gegevens uit je boekhouding en je bankrekening kom je al een heel eind. Verzamel in elk geval het volgende:
- Je actuele banksaldo als startpunt.
- Openstaande facturen van klanten, met de verwachte betaaldatum.
- Openstaande rekeningen van leveranciers, met de vervaldatum.
- Vaste lasten zoals huur, leasebedragen, abonnementen, verzekeringen en eventuele salarissen.
- Belastingbetalingen, zoals de btw en voorlopige aanslagen.
- Aflossingen en rente op leningen.
- Geplande investeringen en eenmalige uitgaven.
Kijk voor de juiste data van belastingbetalingen altijd in je eigen overzicht bij de Belastingdienst. Die momenten zijn vaak de grootste uitgaven in een kwartaal en worden in de praktijk het makkelijkst vergeten.
Hoe zet je de prognose stap voor stap op?
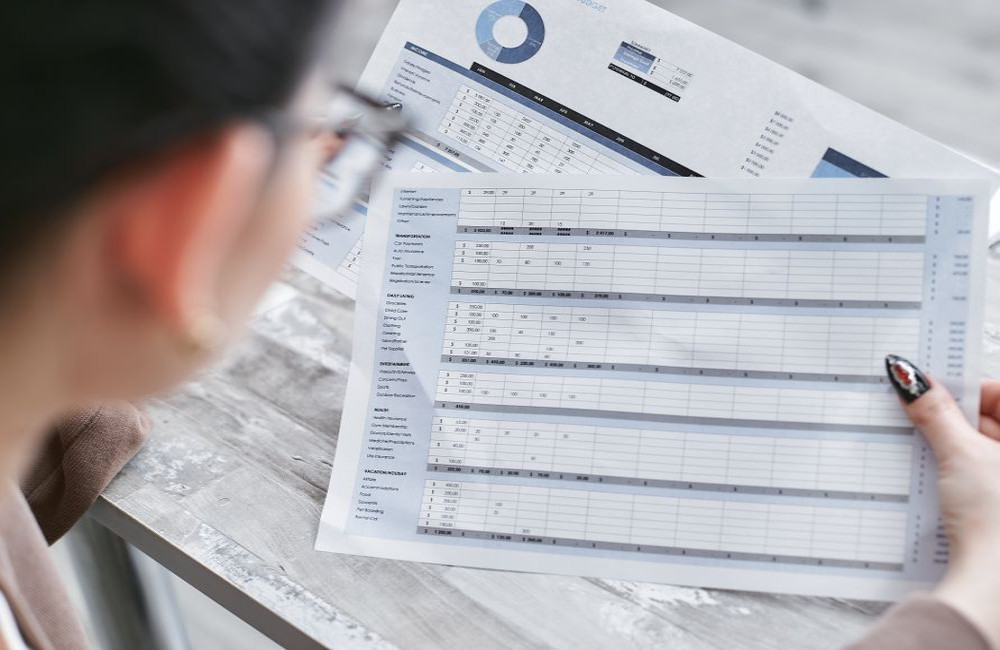
Een eenvoudig spreadsheet is genoeg. Zet de periodes in kolommen, bijvoorbeeld de komende dertien weken of de komende twaalf maanden. In de rijen zet je eerst het beginsaldo, daarna alle soorten ontvangsten, dan alle soorten uitgaven en onderaan het eindsaldo. Het eindsaldo van de ene periode is het beginsaldo van de volgende.
Wees bij ontvangsten realistisch. Ga niet uit van de betaaltermijn op je factuur, maar van hoe snel klanten in de praktijk betalen. Als een vaste klant altijd twee weken te laat is, verwerk je dat ook zo. Bij uitgaven werkt het andersom: neem ze liever iets eerder en iets hoger op dan te laat en te laag.
Werk je met een korte termijn, dan is een weekplanning het meest precies. Voor de langere termijn volstaat een maandoverzicht. Veel ondernemers combineren beide: de komende drie maanden per week, daarna per maand.
Hoe houd je de prognose actueel en bruikbaar?
Een prognose is pas waardevol als je hem bijhoudt. Plan een vast moment, bijvoorbeeld elke maandagochtend, om de werkelijke cijfers van de afgelopen week in te vullen en de verwachtingen bij te stellen. Zo zie je meteen waar je inschatting afweek en leer je steeds beter voorspellen.
Werk daarnaast met scenario's. Maak naast je verwachte scenario ook een voorzichtige variant, waarin een grote klant later betaalt of een opdracht wegvalt. Als ook dat scenario nog uitkomt boven nul, sta je stevig. Zakt het saldo in die variant onder nul, dan weet je waar je risico zit en kun je alvast nadenken over maatregelen.
Wat doe je als de prognose een tekort laat zien?
Dat is precies waarvoor de prognose bedoeld is: je ziet het tekort aankomen in plaats van dat het je overvalt. Je hebt dan nog tijd om te handelen. Denk aan deze mogelijkheden:
- Sneller factureren en actiever herinneren bij te late betalingen.
- Met klanten een aanbetaling of termijnbetaling afspreken bij grotere opdrachten.
- Met leveranciers overleggen over een langere betaaltermijn.
- Investeringen uitstellen of spreiden.
- Tijdig in gesprek gaan met je bank of een andere financier over tijdelijke ruimte.
Op Ondernemersplein vind je overzichten van financieringsvormen en tips voor ondernemers die tijdelijk krap zitten. Ook de KVK biedt informatie over financiering en het verbeteren van je cashflow. Hoe eerder je aanklopt, hoe meer opties je doorgaans nog hebt.
Welke fouten zie je het vaakst bij liquiditeitsprognoses?
De meest gemaakte fout is te optimistisch rekenen. Omzet die nog niet zeker is wordt al meegeteld, of klanten worden verondersteld op tijd te betalen terwijl dat in de praktijk zelden gebeurt. Daarnaast vergeten ondernemers vaak onregelmatige uitgaven, zoals jaarlijkse verzekeringspremies, onderhoud of vakantiegeld als je personeel hebt.
Een tweede valkuil is privé en zakelijk door elkaar laten lopen. Als je als eenmanszaak geld opneemt voor privé, hoort dat ook in je prognose. Anders lijkt er meer ruimte te zijn dan er werkelijk is. Reserveer bovendien bewust een buffer voor onverwachte kosten, in plaats van te rekenen tot op de laatste euro.
Tot slot blijft de prognose vaak in een map liggen nadat hij één keer is gemaakt. Juist het regelmatig bijwerken maakt het verschil. Wie dat volhoudt, krijgt echte grip op zijn geldstromen en kan met meer rust beslissingen nemen over groei, investeringen en personeel.